Virement bancaire refusé en 2026 – pourquoi votre banque vérifie désormais le nom du bénéficiaire
Si votre banque affiche que « le nom du bénéficiaire ne correspond pas à l’IBAN », c’est le résultat d’un contrôle obligatoire et non un bug. Depuis le 9 octobre 2025, les banques de la zone euro doivent comparer le nom que vous saisissez avec celui du titulaire du compte, avant que vous validiez un virement SEPA. Cette obligation vient du règlement européen (UE) 2024/886 sur les virements instantanés. Ce n’est donc pas une loi apparue en octobre 2026 : le dispositif fonctionne depuis un an.
Une alerte de non-correspondance ne bloque pas votre argent et n’accuse personne de fraude. Elle vous signale que les informations fournies ne collent pas, et c’est à vous de décider en connaissance de cause. Dans la plupart des cas, vous pouvez quand même valider l’ordre, mais vous assumez alors un risque plus élevé.
La vérification du bénéficiaire, de quoi parle-t-on ?
Un contrôle imposé par le droit européen
Le règlement (UE) 2024/886 modifie le règlement SEPA de 2012. Il poursuit deux objectifs : généraliser le virement instantané en euros et renforcer la sécurité des virements. Le second objectif passe par un service que le texte appelle « vérification du bénéficiaire ». Le secteur utilise couramment le terme anglais Verification of Payee, abrégé VoP.
Le raisonnement est simple. Un virement est exécuté sur la base de l’IBAN, et non du nom. Jusqu’ici, vous pouviez écrire n’importe quel nom à côté d’un IBAN : la banque créditait le compte correspondant à l’IBAN sans regarder le nom. C’est ce qui rendait les fraudes au changement de coordonnées bancaires si efficaces. Avec un virement instantané, irrévocable et exécuté en quelques secondes, il n’y a plus de délai pour se rendre compte de l’erreur. Le législateur a donc ajouté un contrôle avant l’envoi.
Les virements concernés
Le service s’applique aux virements SEPA en euros, qu’ils soient classiques ou instantanés. Dans les deux cas, la vérification a lieu avant que vous autorisiez le paiement. La différence porte sur la suite : un virement classique est généralement traité en un jour ouvré, alors qu’un virement instantané arrive en dix secondes au maximum, à toute heure. Une fois envoyé, il est quasi impossible de l’arrêter.
Pour les banques des pays de la zone euro, l’obligation s’applique depuis le 9 octobre 2025. Les États membres de l’Union qui n’utilisent pas l’euro ont un calendrier plus tardif, fixé à juillet 2027. Un virement depuis la France vers l’Allemagne, l’Espagne ou l’Italie est donc concerné, puisque la banque du bénéficiaire est elle aussi soumise au dispositif.
Ce qui est comparé
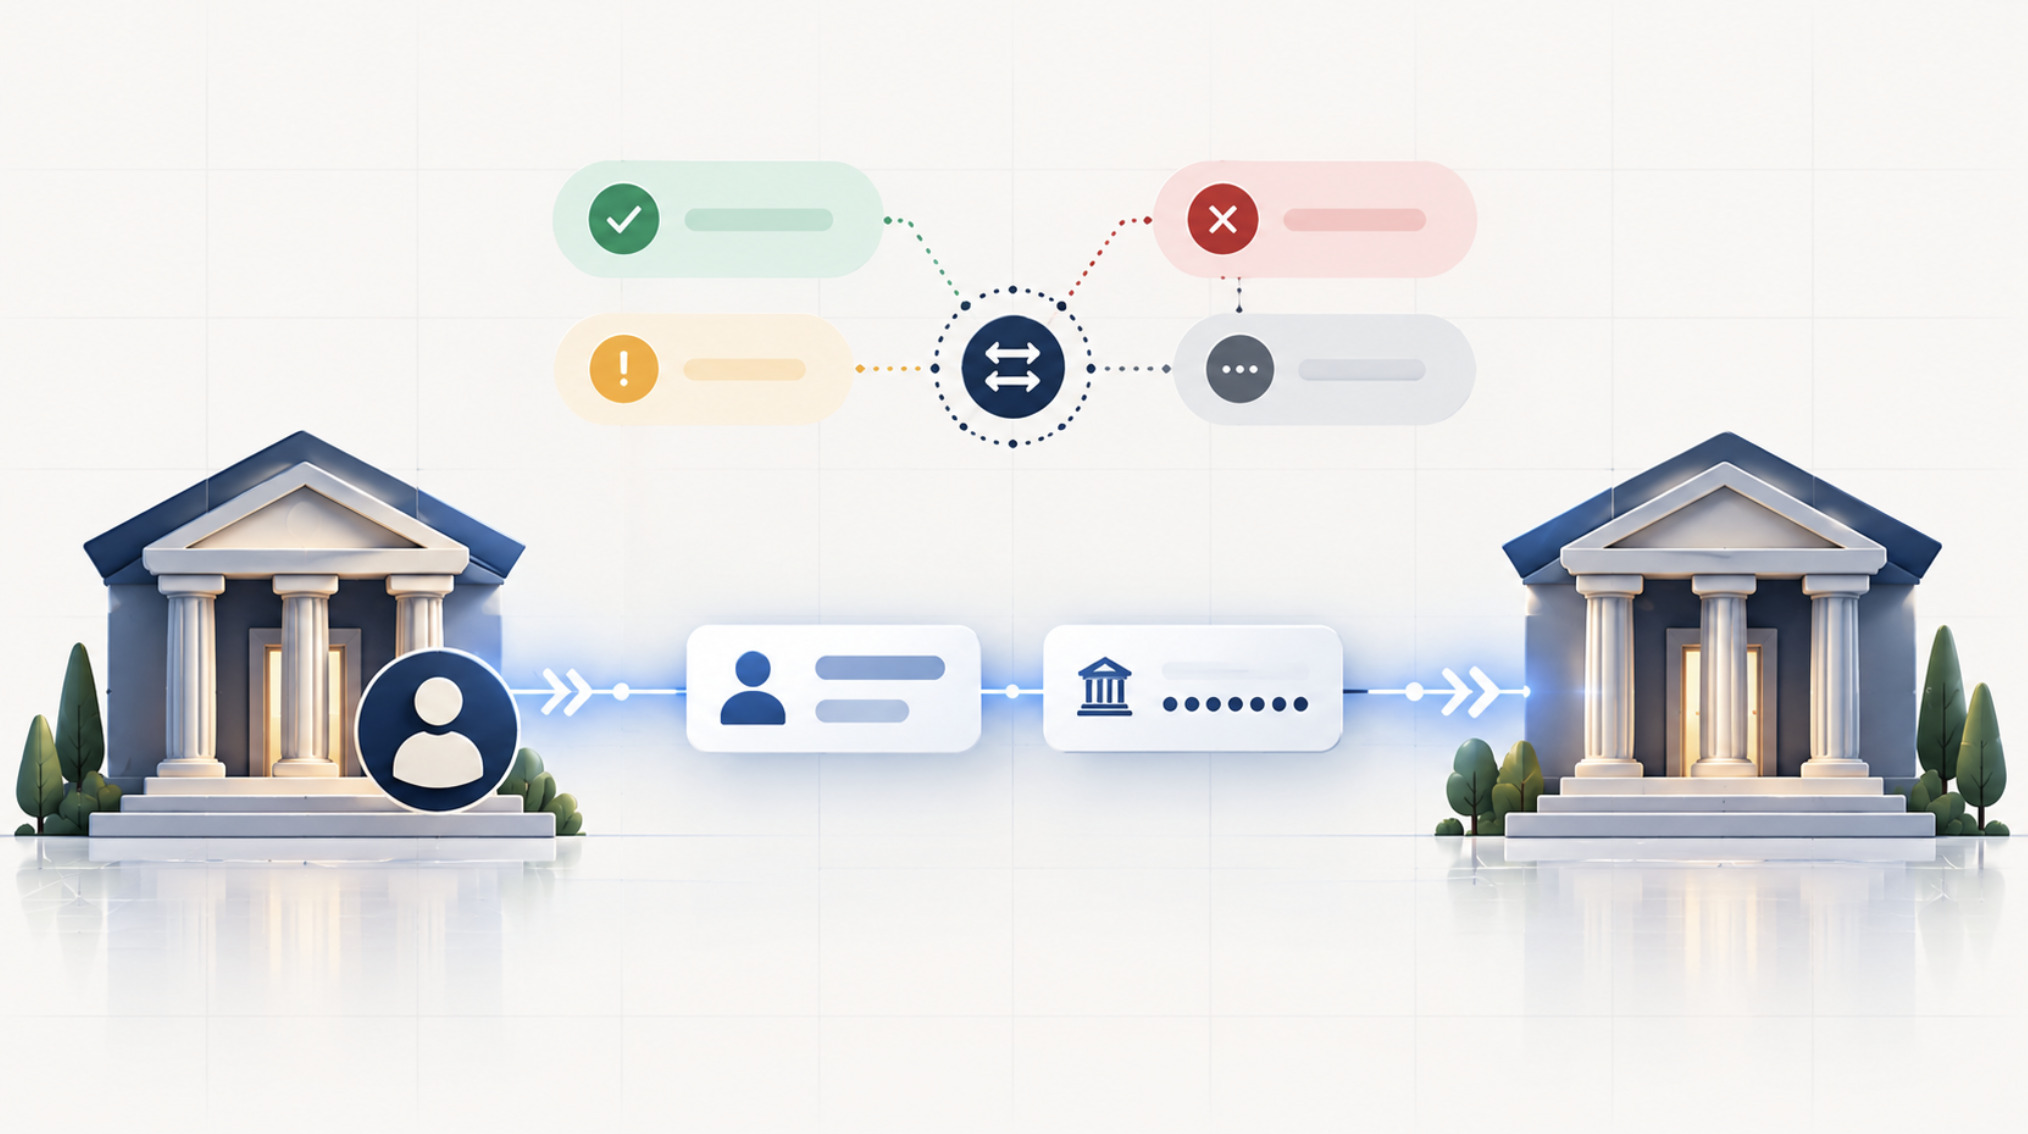
Votre banque envoie une requête à la banque du bénéficiaire avec deux éléments : l’IBAN et le nom que vous avez saisi. La banque destinataire compare ce nom avec celui du titulaire enregistré et renvoie un résultat. Pour une entreprise, le règlement permet d’utiliser un autre identifiant à la place du nom, comme le LEI (identifiant international d’entité juridique), lorsque les deux banques le prennent en charge.
Ce que le contrôle ne prouve pas
La vérification confirme seulement que le nom saisi correspond au titulaire de l’IBAN. Elle ne garantit pas que la personne est honnête, que la facture est réelle ni que vous devez cet argent. Un escroc qui vous a donné son propre IBAN et son vrai nom obtiendra une correspondance parfaite. Il ne faut pas prendre un « nom vérifié » pour un label de confiance.
Les quatre résultats possibles
L’European Payments Council, qui rédige le schéma technique utilisé par les banques européennes, prévoit quatre réponses. Leur présentation varie d’une application bancaire à l’autre : couleurs, icônes, formulations. Le principe reste le même.
Correspondance
Le nom saisi correspond à celui du titulaire du compte. Le parcours se poursuit normalement, souvent sans message particulier.
Correspondance proche
Le nom est presque identique : faute de frappe, prénom abrégé, ordre inversé, accent manquant, etc. Dans ce cas, la banque du bénéficiaire renvoie le nom réel du titulaire et votre banque vous l’affiche. Vous pouvez alors vérifier qu’il s’agit bien de la bonne personne et corriger votre saisie.
Aucune correspondance
Le nom fourni et le titulaire de l’IBAN ne concordent pas. Votre banque doit vous en informer. Le nom réel n’est pas communiqué dans ce cas, pour éviter qu’un tiers ne s’en serve pour collecter des informations sur des comptes.
Vérification impossible
Le contrôle n’a pas pu aboutir : service temporairement indisponible, banque destinataire injoignable, compte d’un type particulier, erreur technique… Ce résultat ne dit rien du bénéficiaire, ni en bien ni en mal. Il indique seulement que vous n’avez pas obtenu de confirmation.
Pouvez-vous valider malgré l’alerte ?
Le règlement laisse la décision au payeur. En cas de correspondance proche, d’absence de correspondance ou de vérification impossible, la banque doit vous prévenir qu’autoriser le virement peut conduire à envoyer les fonds sur un compte qui n’appartient pas au bénéficiaire que vous avez indiqué. Une fois prévenu, vous pouvez en principe confirmer l’ordre.
Les conséquences sont importantes. Si vous passez outre un avertissement et que l’argent part chez un fraudeur, il vous sera beaucoup plus difficile d’obtenir un remboursement auprès de votre banque. Le règlement prévoit au contraire la responsabilité de la banque lorsqu’elle n’a pas fourni le service de vérification ou l’a mal exécuté, et que cela a causé une exécution défectueuse. Les modalités précises de recours relèvent des conditions de votre établissement et du droit applicable. En cas de litige, il faut s’adresser d’abord à sa banque, puis au médiateur bancaire.
Deux autres points à connaître :
Le service est gratuit. Le règlement interdit de facturer la vérification du bénéficiaire.
Les particuliers ne peuvent pas la désactiver. Seuls les clients professionnels qui envoient plusieurs virements regroupés en un même lot peuvent y renoncer, et ils peuvent revenir sur ce choix.
Rien n’oblige toutefois une banque à exécuter tout virement après une alerte. Elle conserve ses propres dispositifs de lutte contre la fraude et ses obligations réglementaires, qui peuvent conduire à bloquer ou retarder une opération pour d’autres motifs.
Ce qu’une alerte ne signifie pas
Un message « nom non reconnu » ne veut pas dire que :
le compte est gelé : la vérification ne touche ni votre compte ni celui du bénéficiaire ;
le bénéficiaire est un fraudeur : la plupart des non-correspondances viennent d’une saisie imprécise, d’un nom d’usage ou d’une dénomination commerciale ;
l’argent a disparu : le contrôle intervient avant l’autorisation, donc tant que vous n’avez pas validé, rien n’est parti ;
le virement est interdit : aucun texte n’interdit de payer quelqu’un dont le nom ne correspond pas exactement.
Cas pratiques : que faire selon la situation
Une faute dans le nom de famille
C’est le cas le plus fréquent. Avec une correspondance proche, la banque vous montre le nom exact du titulaire : si c’est bien votre interlocuteur, corrigez votre saisie et relancez. En cas d’absence de correspondance, relisez l’orthographe, les traits d’union, les lettres doublées et les accents.
Un nom d’usage, un nom de naissance ou un ancien nom
Une personne mariée peut avoir ouvert son compte sous son nom de naissance et utiliser au quotidien son nom d’usage, ou l’inverse. Demandez-lui directement sous quel nom le compte est ouvert. Le nom exact du titulaire figure sur le relevé d’identité bancaire (RIB).
Une entreprise au nom abrégé
« SARL Dupont et Fils » peut être enregistrée sous « DUPONT ET FILS SARL » ou sous une raison sociale complète plus longue. Reprenez la dénomination indiquée sur le RIB de l’entreprise ou sur ses mentions légales, plutôt que le nom usuel affiché sur une facture.
Un nom commercial différent de la raison sociale
Une boutique qui s’appelle « Le Fournil du Port » peut appartenir à une société au nom tout à fait différent. L’alerte est alors normale. Vérifiez la raison sociale sur la facture ou le devis, ou appelez l’entreprise à un numéro que vous connaissez déjà.
Un bénéficiaire que vous ne connaissez pas
Si vous ne connaissez pas la personne et que la vérification échoue, faites une pause. Une alerte sur un premier paiement à un inconnu est précisément la situation pour laquelle le dispositif a été conçu.
Un nouveau compte bancaire
Un proche qui vient de changer de banque peut avoir un IBAN encore mal référencé, ou un compte ouvert sous une forme légèrement différente de son nom. Confirmez avec lui par téléphone, pas par le message qui vous a transmis l’IBAN.
Une facture suspecte
Si une facture arrive avec des coordonnées inhabituelles, une mise en page légèrement différente ou une demande urgente, ne la payez pas tant que vous n’avez pas confirmé auprès de l’émetteur par un canal indépendant.
Un changement d’IBAN inattendu
C’est le scénario le plus risqué. Un fournisseur, un bailleur ou un employeur qui « change de banque » par simple e-mail doit être recontacté par un canal que vous utilisiez avant cette demande : numéro de téléphone habituel, rendez-vous, espace client officiel. N’utilisez jamais les coordonnées fournies dans le message qui annonce le changement.
Les arnaques que le dispositif vise
Fraude au changement de RIB
L’escroc se fait passer pour un fournisseur et envoie de nouvelles coordonnées bancaires. Si le compte frauduleux est ouvert à un autre nom, la vérification le signale. C’est le gain principal du dispositif.
Usurpation d’identité
Faux conseiller bancaire, faux service des impôts, faux proche en difficulté : le fraudeur pousse à agir vite. La vérification peut faire apparaître une incohérence, mais uniquement si vous avez saisi le nom de la personne qu’il prétend être.
Faux propriétaires et dépôts de garantie
Dans la location, un faux bailleur demande un dépôt de garantie avant toute visite. Si le compte est à son propre nom, la vérification renverra une correspondance alors même que l’annonce est fausse. Le contrôle ne remplace pas une visite ni la vérification du titre de propriété ou du mandat de l’agence.
Messageries professionnelles piratées
Quand la boîte mail d’un fournisseur est compromise, le message frauduleux vient d’une adresse authentique. La vérification du nom reste alors l’un des rares signaux d’alerte, à condition que le compte du fraudeur porte un autre nom.
Hameçonnage
Les SMS et e-mails qui imitent une banque ou une administration ne sont pas concernés par la vérification du bénéficiaire, sauf s’ils conduisent à un virement. Si l’on vous demande de « confirmer un virement » ou d’« ajouter un bénéficiaire de sécurité », raccrochez et contactez votre banque par le numéro habituel.
Les limites du dispositif
La vérification du bénéficiaire ne détecte pas les comptes de mules (ouverts au nom d’un intermédiaire réel), les escroqueries où vous payez volontairement la bonne personne pour un faux service, ni les fraudes qui passent par d’autres moyens de paiement. C’est un garde-fou supplémentaire, pas une protection totale.
Particuliers, indépendants, entreprises : ce qui change
Les particuliers voient surtout un message supplémentaire au moment d’ajouter un bénéficiaire ou de valider un virement. Le bon réflexe est de saisir le nom exactement comme sur le RIB.
Les indépendants et freelances ont intérêt à indiquer clairement sur leurs factures le nom du titulaire du compte. C’est particulièrement vrai pour les micro-entrepreneurs dont le compte professionnel est au nom de la personne et non du nom commercial. Cela évite que les clients reçoivent une alerte et retardent le paiement.
Les petites entreprises doivent harmoniser la dénomination figurant sur leurs factures, leurs devis et leur RIB. Côté paiements, celles qui envoient des virements groupés peuvent renoncer à la vérification pour ces lots. Elles se privent alors d’un contrôle utile contre la fraude au changement de RIB.
Les bailleurs et locataires gagnent à échanger le RIB lors de la signature du bail et à convenir d’avance que tout changement sera confirmé de vive voix.
Pour les virements transfrontaliers en euros, le contrôle fonctionne de la même façon avec les banques de la zone euro. Les translittérations, les noms composés ou les doubles noms de famille courants dans certains pays peuvent produire davantage de correspondances proches.
Diagnostic : pourquoi votre virement ne passe pas
Toutes les difficultés ne viennent pas de la vérification du nom. Voici comment distinguer les cas.
Le nom ne correspond pas. Le message apparaît avant la validation et évoque le nom ou le bénéficiaire. Corrigez la saisie ou confirmez auprès du destinataire.
L’IBAN est invalide. L’application refuse la saisie immédiatement, en général pour une erreur de format ou de clé de contrôle. Il manque un caractère ou deux chiffres sont inversés : recopiez l’IBAN depuis le RIB.
Le plafond est dépassé. Le message évoque un montant ou un plafond. Il s’agit de vos limites contractuelles, dont la loi européenne vous permet d’ailleurs de fixer certaines pour les virements instantanés. Ajustez-les dans l’application ou contactez votre conseiller.
Le service est indisponible. L’erreur est générique, temporaire, parfois liée à une maintenance ou à la banque destinataire. Réessayez plus tard ou passez par un virement classique.
Le virement est retardé pour conformité. Il est accepté puis mis en attente, ou la banque vous demande des justificatifs. Ce n’est pas lié au nom : il s’agit d’obligations de lutte contre le blanchiment ou de contrôles internes. Répondez aux demandes par les canaux officiels de la banque.
Une fraude est suspectée. La banque bloque l’opération, vous appelle ou vous demande une confirmation renforcée. Ne cherchez pas à contourner ce blocage, prenez contact avec votre banque par le numéro habituel.
FAQ
Le nom doit-il correspondre exactement ?
Non. Le schéma prévoit une « correspondance proche » pour les petites différences, et la banque vous montre alors le vrai nom du titulaire. Saisir le nom tel qu’il figure sur le RIB reste le meilleur moyen d’obtenir une correspondance.
Peut-on effectuer un virement malgré une alerte de non-correspondance ?
En règle générale, oui : le règlement laisse la décision au payeur, une fois informé du risque. Vous assumez alors ce risque, et la banque peut appliquer ses propres contrôles antifraude.
La vérification est-elle gratuite ?
Oui. Le règlement interdit de facturer ce service.
Un virement instantané peut-il être refusé ?
Oui, pour des raisons indépendantes de la vérification du nom : IBAN invalide, plafond dépassé, service indisponible, contrôle de conformité ou suspicion de fraude.
Que faire si le bénéficiaire est une société ?
Reprenez la raison sociale qui figure sur son RIB ou ses mentions légales, et non le nom commercial. En cas de doute, appelez l’entreprise à un numéro que vous connaissez déjà.
Comment vérifier un changement d’IBAN ?
Recontactez l’émetteur par un canal que vous utilisiez avant la demande, jamais par celui qui l’a transmise. Attendez une confirmation directe avant tout paiement vers les nouvelles coordonnées.